Ubezpieczenie mieszkania i domu Wrocław – porównanie ofert, także z cesją na bank
5.0 w Google · 22 opinie klientówSzukasz ubezpieczenia mieszkania lub domu we Wrocławiu? Porównujemy oferty kilkunastu towarzystw dla Twojego adresu i zakresu, pokazujemy różnice w OWU, a przy kredycie pomagamy dobrać polisę z cesją na bank. Ubezpieczenia A&K Wawro to rodzinna multiagencja z Wrocławia, którą prowadzą agenci ubezpieczeniowi Karolina i Arkadiusz Wawro. Porównanie jest bezpłatne, a wszystko załatwisz przez telefon, WhatsApp lub e-mail.
Dobra polisa to nie tylko pieniądze na remont lub odbudowę po pożarze czy zalaniu. Wiele polis pokrywa też koszty zakwaterowania zastępczego, jeśli po szkodzie mieszkanie lub dom nie nadaje się do zamieszkania – w granicach limitu z OWU.
Ubezpieczenia nieruchomości we Wrocławiu – dlaczego warto wybrać dobrą polisę?
Mieszkanie i dom potrzebują innej ochrony. W mieszkaniu częstą szkodą jest zalanie – od sąsiada z góry albo z Twojej łazienki do lokalu niżej – dlatego liczą się wykończenie, wyposażenie i OC w życiu prywatnym. Przy domu odpowiadasz za cały budynek: mury i dach, a często też ogrodzenie i budynki gospodarcze na działce. Porównamy polisy dla obu sytuacji – także dla mieszkania od dewelopera, domu w budowie czy lokalu na wynajem. Lokal firmowy ubezpieczymy w ramach ubezpieczeń dla firm.
Co obejmuje ubezpieczenie mieszkania i domu we Wrocławiu?
Polisa na mieszkanie lub dom składa się z kilku części, które możesz łączyć. Przy kredycie bank oczekuje przede wszystkim ubezpieczenia murów, ale same mury nie obejmują Twojego wyposażenia ani szkody, którą wyrządzisz sąsiadowi. Dlatego dobieramy zakres do tego, co chcesz chronić, a limity sprawdzamy w OWU przy każdym porównaniu.
| Część polisy | Co obejmuje | Przykład szkody |
|---|---|---|
| Mury | konstrukcję budynku lub lokalu: ściany, stropy, dach | odbudowa po pożarze |
| Elementy stałe | podłogi, tynki, glazurę, okna i drzwi, instalacje, zabudowę kuchenną | wymiana podłóg i tynków po zalaniu |
| Ruchomości domowe | meble wolnostojące, sprzęt RTV i AGD, laptopy, odzież | kradzież sprzętu po włamaniu |
| OC w życiu prywatnym | szkody, które Ty, Twoi domownicy lub Twoje zwierzęta wyrządzicie innym osobom | zalanie mieszkania sąsiada z dołu |
Polisa z cesją na bank – bez przepłacania za pakiet bankowy
Kupujesz nieruchomość na kredyt? Pomożemy dobrać polisę z cesją praw na rzecz Twojego banku: sprawdzimy, czego wymaga umowa kredytowa, porównamy oferty i przygotujemy dokument cesji. O przyjęciu polisy decyduje bank. Porównamy też ofertę banku z polisami innych towarzystw – pod względem zakresu (np. czy obejmuje stałe elementy i wyposażenie) i ceny. Bank może też oczekiwać polisy na życie – porównamy dla Ciebie również ubezpieczenie na życie pod kredyt.
Wiemy, jak to wygląda od strony banku: oboje pracowaliśmy jako doradcy w oddziałach banku i na co dzień zajmowaliśmy się ubezpieczeniami do kredytów. Wiemy, jakich dokumentów zwykle oczekuje bank, i pomożemy Ci je skompletować.
Formuła All Risk – szeroka ochrona w granicach OWU
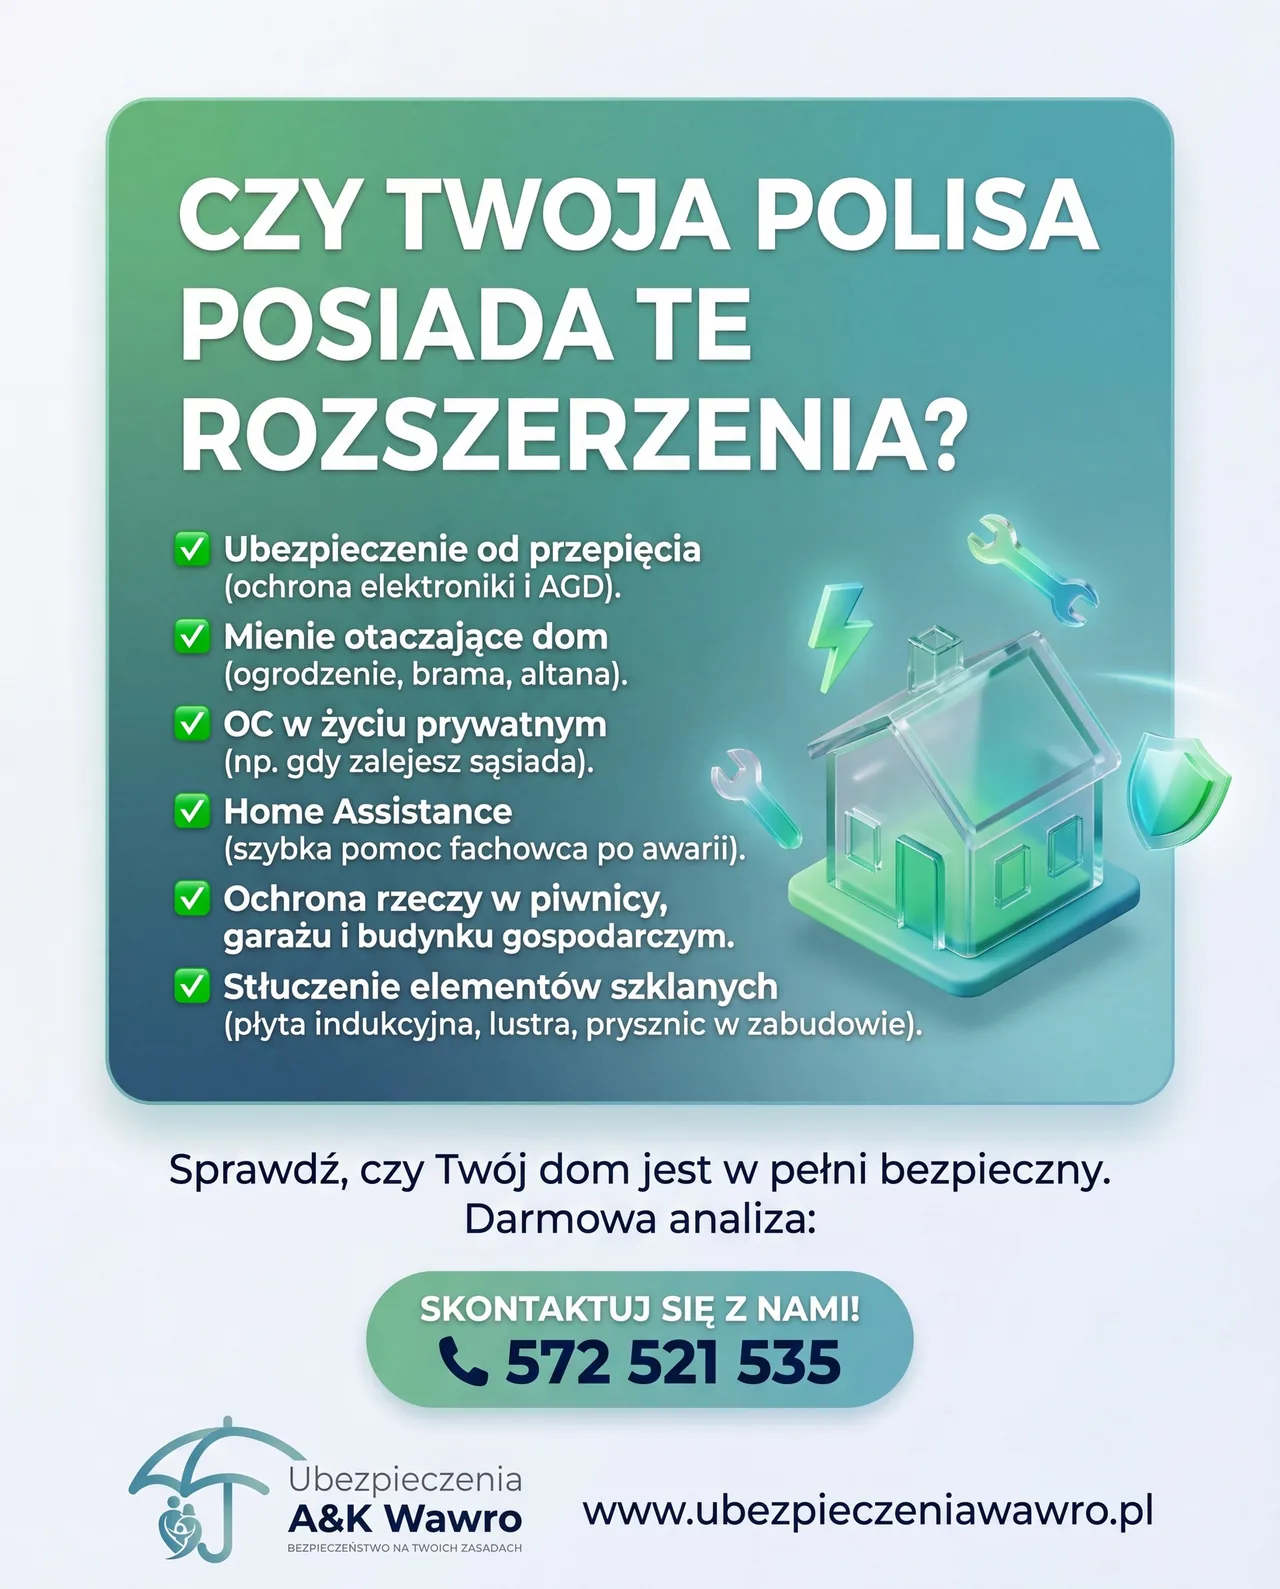
Wariant All Risk chroni Twój majątek przed wszelkimi nagłymi zdarzeniami, które nie zostały wprost wyłączone w Ogólnych Warunkach Ubezpieczenia (OWU). Obejmuje nietypowe szkody oraz przypadkowe błędy domowników, w tym stłuczenie płyty indukcyjnej, szyby w oknie czy ceramiki sanitarnej.
Odpowiedzialność cywilna (np. zalanie sąsiada)
To kluczowy element każdej polisy w bloku i domu. Jeśli z powodu awarii wężyka od pralki zalejesz mieszkanie sąsiada, ubezpieczyciel pokryje udokumentowane koszty remontu z Twojej polisy OC. Klauzula ta chroni Cię również przed skutkami szkód wyrządzonych przez dzieci (np. zbicie szyby) czy zwierzęta domowe podczas spaceru.
Wsparcie specjalistów w nagłych awariach
Pakiet Home Assistance organizuje i pokrywa koszty interwencji fachowców w granicach limitów określonych w polisie. W razie nagłej awarii instalacji możesz wezwać hydraulika, elektryka, ślusarza (gdy zatrzasną się drzwi lub zgubisz klucze) czy serwisanta sprzętu AGD, oszczędzając czas i nerwy na poszukiwaniu rzetelnej ekipy.
Ochrona przed włamaniem i wandalizmem
Polisa zabezpiecza majątek na wypadek kradzieży z włamaniem oraz rabunku, wypłacając odszkodowanie do ustalonej sumy ubezpieczenia. Ochrona obejmuje także wandalizm i dewastację (np. uszkodzenie drzwi wejściowych czy zniszczenie ogrodzenia i elewacji). Polisę dla domu można rozszerzyć o kradzież stałych elementów posesji, mebli ogrodowych czy robota koszącego.
Ubezpieczenie fotowoltaiki i pomp ciepła
Jeśli Twój dom ma panele fotowoltaiczne, inwerter, magazyn energii albo pompę ciepła, możesz włączyć je do polisy domu. Zależnie od OWU ochrona może obejmować np. gradobicie, przepięcie czy kradzież elementów zamontowanych na zewnątrz. Jeśli mieszkasz w domu pod Wrocławiem, np. w Siechnicach, uwzględnimy te instalacje w porównaniu ofert.
OC najemcy – ochrona przy wynajmie mieszkania
Ubezpieczenie Odpowiedzialności Cywilnej Najemcy chroni Twój budżet przed wysokimi kosztami napraw, gdy nieumyślnie uszkodzisz wynajmowane mieszkanie, jego wyposażenie lub wyrządzisz szkodę sąsiadom. Odpowiednia polisa pokrywa koszty usunięcia zniszczeń w lokalu właściciela, a także szkody u sąsiadów, np. gdy awaria pralki spowoduje zalanie niższej kondygnacji. Pamiętaj jednak, że ubezpieczenie nie pokrywa skutków celowego wandalizmu, naturalnego zużycia wyposażenia ani nieopłaconego czynszu.
Mieszkanie w bloku lub kamienicy – co ubezpiecza wspólnota, a co Ty?
Wiele wspólnot i spółdzielni ubezpiecza budynek, a przede wszystkim części wspólne: dach, elewację, klatki schodowe czy piony instalacyjne. Wykończenie i wyposażenie Twojego mieszkania oraz Twoja odpowiedzialność wobec sąsiadów to już zakres Twojej własnej polisy. Zakres polisy budynku sprawdzisz u zarządcy. Uwzględnimy go przy wycenie, żeby Twoja polisa uzupełniała ochronę budynku, a nie ją dublowała.
Ile kosztuje ubezpieczenie mieszkania i domu we Wrocławiu?
Nie ma jednej ceny – składka zależy od adresu, budynku i zakresu ochrony. Dwa mieszkania o tym samym metrażu mogą kosztować zupełnie inaczej, bo każde towarzystwo liczy składkę po swojemu. Oto najważniejsze czynniki, w tym typowe dla Wrocławia:
Ryzyko powodzi. Wrocław leży nad Odrą i jej dopływami, a pamięć o powodzi z 1997 roku i fali z września 2024 roku wciąż wpływa na ocenę ryzyka. Towarzystwa sprawdzają, czy adres leży w strefie zagrożenia powodziowego. Swój adres możesz sprawdzić sam na oficjalnych mapach zagrożenia powodziowego ISOK (otwiera się w nowej karcie).
Typ i wiek budynku. Kamienice na Nadodrzu, Ołbinie czy w Śródmieściu mają często stare instalacje i drewniane stropy, co podnosi ryzyko zalania i pożaru. Nowe osiedla, np. na Jagodnie, Klecinie czy w Siechnicach, oceniane są zwykle korzystniej.
Dom: konstrukcja i otoczenie. Przy domu towarzystwa pytają też m.in. o materiał ścian i pokrycie dachu, rok budowy oraz budynki gospodarcze na działce. Dom w budowie ubezpiecza się na innych zasadach niż dom, w którym już mieszkasz.
Piętro. Parter i ostatnie piętro to dla wielu towarzystw większe ryzyko – kradzieży z włamaniem albo zalania od dachu.
Zabezpieczenia. Drzwi antywłamaniowe, atestowane zamki, alarm czy monitoring osiedla mogą obniżyć składkę za ochronę od kradzieży.
Zakres i suma ubezpieczenia. Ochrona od nazwanych zdarzeń kosztuje zwykle mniej niż formuła All Risk. Na cenę wpływa też to, czy ubezpieczasz same mury (np. pod kredyt), czy również wyposażenie i OC w życiu prywatnym, oraz wysokość udziału własnego.
Historia szkód i pakiety. Brak szkód i ubezpieczenie kilku rzeczy w jednym towarzystwie (np. mieszkania i samochodu) często dają zniżki.
Dlatego nie podajemy jednej „ceny z cennika” – porównujemy oferty kilkunastu towarzystw dla Twojego konkretnego adresu i zakresu.
Kalkulacja i dobór ubezpieczenia nieruchomości we Wrocławiu – jak działamy?
- Kontakt. Dzwonisz, piszesz na WhatsApp albo wypełniasz formularz poniżej.
- Krótki wywiad. Pytamy o adres, metraż, rok budowy, piętro, zabezpieczenia i to, co chcesz chronić. Jeśli mieszkanie jest na kredyt – o bank i jego wymagania co do cesji.
- Porównanie. Sprawdzamy oferty kilkunastu towarzystw i wysyłamy Ci mailem zestawienie: cena, zakres i najważniejsze różnice w OWU (np. limity, wyłączenia, udział własny).
- Polisa i cesja. Wybierasz ofertę, a polisę, dokument cesji na bank i potwierdzenie płatności dostajesz elektronicznie. Nie musisz nigdzie jechać.
Skontaktuj się z nami – bezpłatnie przeanalizujemy oferty kilkunastu ubezpieczycieli i dobierzemy polisę chroniącą Twój dom lub mieszkanie bez przepłacania.
Opinie klientów o ubezpieczeniu mieszkania
„Jestem zadowolona z obsługi, przedstawiono mi kilka ofert ubezpieczenia mieszkania, odpowiedziano na wszystkie pytania. Polecam :)”
„Ostatnio szukałam ubezpieczenia mieszkania oraz przy okazji ubezpieczenia podróżnego przed wyjazdem. Arek i Karolina to świetny duet, szybko odpowiedzieli na wszystkie moje pytania i pomogli wybrać dla mnie najlepszą polisę.”
„Zgłosiłam się po ubezpieczenie mieszkania, dostałam na maila kilka propozycji do wyboru i pomogli mi wybrać tę z zakresem którego szukałam.”
Najczęściej zadawane pytania o ubezpieczenie nieruchomości we Wrocławiu
Tak. Odpowiednio skonstruowana polisa mieszkaniowa pokrywa szkody zalaniowe powstałe w Twoim lokalu, niezależnie od tego, czy awaria nastąpiła u sąsiada powyżej, czy w pionie instalacyjnym budynku. Z kolei w sytuacji, gdy to z Twojego mieszkania ucieknie woda (np. pęknie wężyk od pralki), koszty remontu zalanego lokalu sąsiada pokryje klauzula OC w życiu prywatnym.
Ubezpieczenie „murów i elementów stałych” dotyczy samej konstrukcji budynku oraz elementów, których nie można zdemontować bez użycia narzędzi (np. tynki, podłogi, okna, instalacje, meble w stałej zabudowie kuchennej). Natomiast „ruchomości domowe” to wyposażenie, które można swobodnie wynieść: meble wolnostojące, sprzęt RTV/AGD, komputery, odzież i przedmioty wartościowe. Zawsze rekomendujemy łączenie obu zakresów, aby uniknąć luki w odszkodowaniu.
Nie masz takiego obowiązku. Zgodnie z rekomendacją KNF (otwiera się w nowej karcie) możesz przedstawić polisę z innego towarzystwa, jeśli spełnia kryteria banku i ma cesję na bank – o tym, czy je spełnia, decyduje bank. Zanim zdecydujesz, warto porównać zakres i cenę pakietu bankowego z polisami innych towarzystw, np. sprawdzić, czy obejmuje on także stałe elementy i wyposażenie. Takie porównanie przygotujemy bezpłatnie.
Nieruchomość należy ubezpieczać według realnej wartości odtworzeniowej (kosztu odbudowy lub odkupienia), a nie tylko na kwotę pozostałego do spłaty kredytu. Dzięki temu w razie pożaru lub całkowitego zniszczenia wypłacone odszkodowanie pozwoli na pełne przywrócenie lokalu do stanu sprzed szkody.
Tak. Ubezpieczenie właściciela chroni jego mury i majątek, ale nie chroni Twojego portfela przed finansowymi skutkami szkód, które spowodujesz.
Jeśli w wynajmowanym lokalu dojdzie do wypadku z Twojej winy (np. nieumyślnego zalania mieszkania), ubezpieczyciel właściciela wypłaci mu odszkodowanie, a następnie może zwrócić się do Ciebie o całkowity zwrot tej kwoty (tzw. regres ubezpieczeniowy). OC najemcy chroni Cię przed koniecznością płacenia tysięcy złotych z własnej kieszeni – w takiej sytuacji to Twoja polisa pokryje koszty naprawy zniszczeń zarówno w wynajmowanym lokalu, jak i u sąsiadów.
Może, ale warto to sprawdzić przed wynajmem. W części polis wynajem trzeba zgłosić, a niektóre towarzystwa mają osobne warianty dla mieszkań na wynajem, z innym zakresem ochrony wyposażenia i OC. Przy wycenie powiedz nam, że lokal jest wynajmowany, a sprawdzimy to w OWU. Rzeczy najemcy i szkody, które on wyrządzi, może chronić jego własna polisa z OC najemcy.
Mieszkanie od dewelopera najlepiej od dnia odbioru kluczy. Od tej chwili to Ty dbasz o lokal i wnosisz do niego materiały wykończeniowe i sprzęt, więc warto, żeby były chronione od pierwszego dnia. Jeśli kupujesz na kredyt, termin dostarczenia polisy z cesją określa bank. Dom w budowie można ubezpieczyć jeszcze w trakcie prac. Część towarzystw ma do tego osobny wariant, który może obejmować np. mury budowanego domu i materiały na placu budowy. Po wprowadzeniu się warto zmienić go na zwykłe ubezpieczenie domu.
Bezpłatna wycena ubezpieczenia domu i mieszkania we Wrocławiu
Zadzwoń do nas, napisz na WhatsApp lub prześlij parametry mieszkania drogą mailową. Jako doradcy multiagencji porównamy oferty wiodących ubezpieczycieli (m.in. PZU, Warta, Ergo Hestia, Generali, Uniqa, Allianz) i przygotujemy najkorzystniejszy wariant ochrony dla Twojego domu.
- Wycena jest bezpłatna
- Porównanie ofert kilkunastu towarzystw
- Wpisani do rejestru KNF
Wolisz porozmawiać od razu?
Poniedziałek – piątek, 9:00 – 20:00