Kiedy kupujemy wymarzone mieszkanie lub budujemy dom, ubezpieczenie nieruchomości wydaje się po prostu kolejną formalnością do szybkiego odhaczenia – szczególnie jeśli wymaga tego bank przy kredycie hipotecznym. Wiele osób kieruje się wtedy wyłącznie kryterium najniższej ceny. To niestety częsta i bardzo kosztowna pułapka.
Podstawowe ubezpieczenie samych murów chroni nas przed zdarzeniami katastroficznymi, takimi jak pożar czy huragan. Jednak w codziennym życiu znacznie częściej spotykają nas mniejsze, ale uciążliwe awarie: pęknięty wężyk pralki, zalanie sąsiada, przepięcie niszczące sprzęt AGD czy kradzież roweru z piwnicy. Jako multiagencja codziennie analizujemy Ogólne Warunki Ubezpieczenia (OWU) takich towarzystw jak Warta, PZU, Ergo Hestia, Allianz, Uniqa, Generali czy Wiener. Różnice w definicjach i wyłączeniach bywają ogromne.
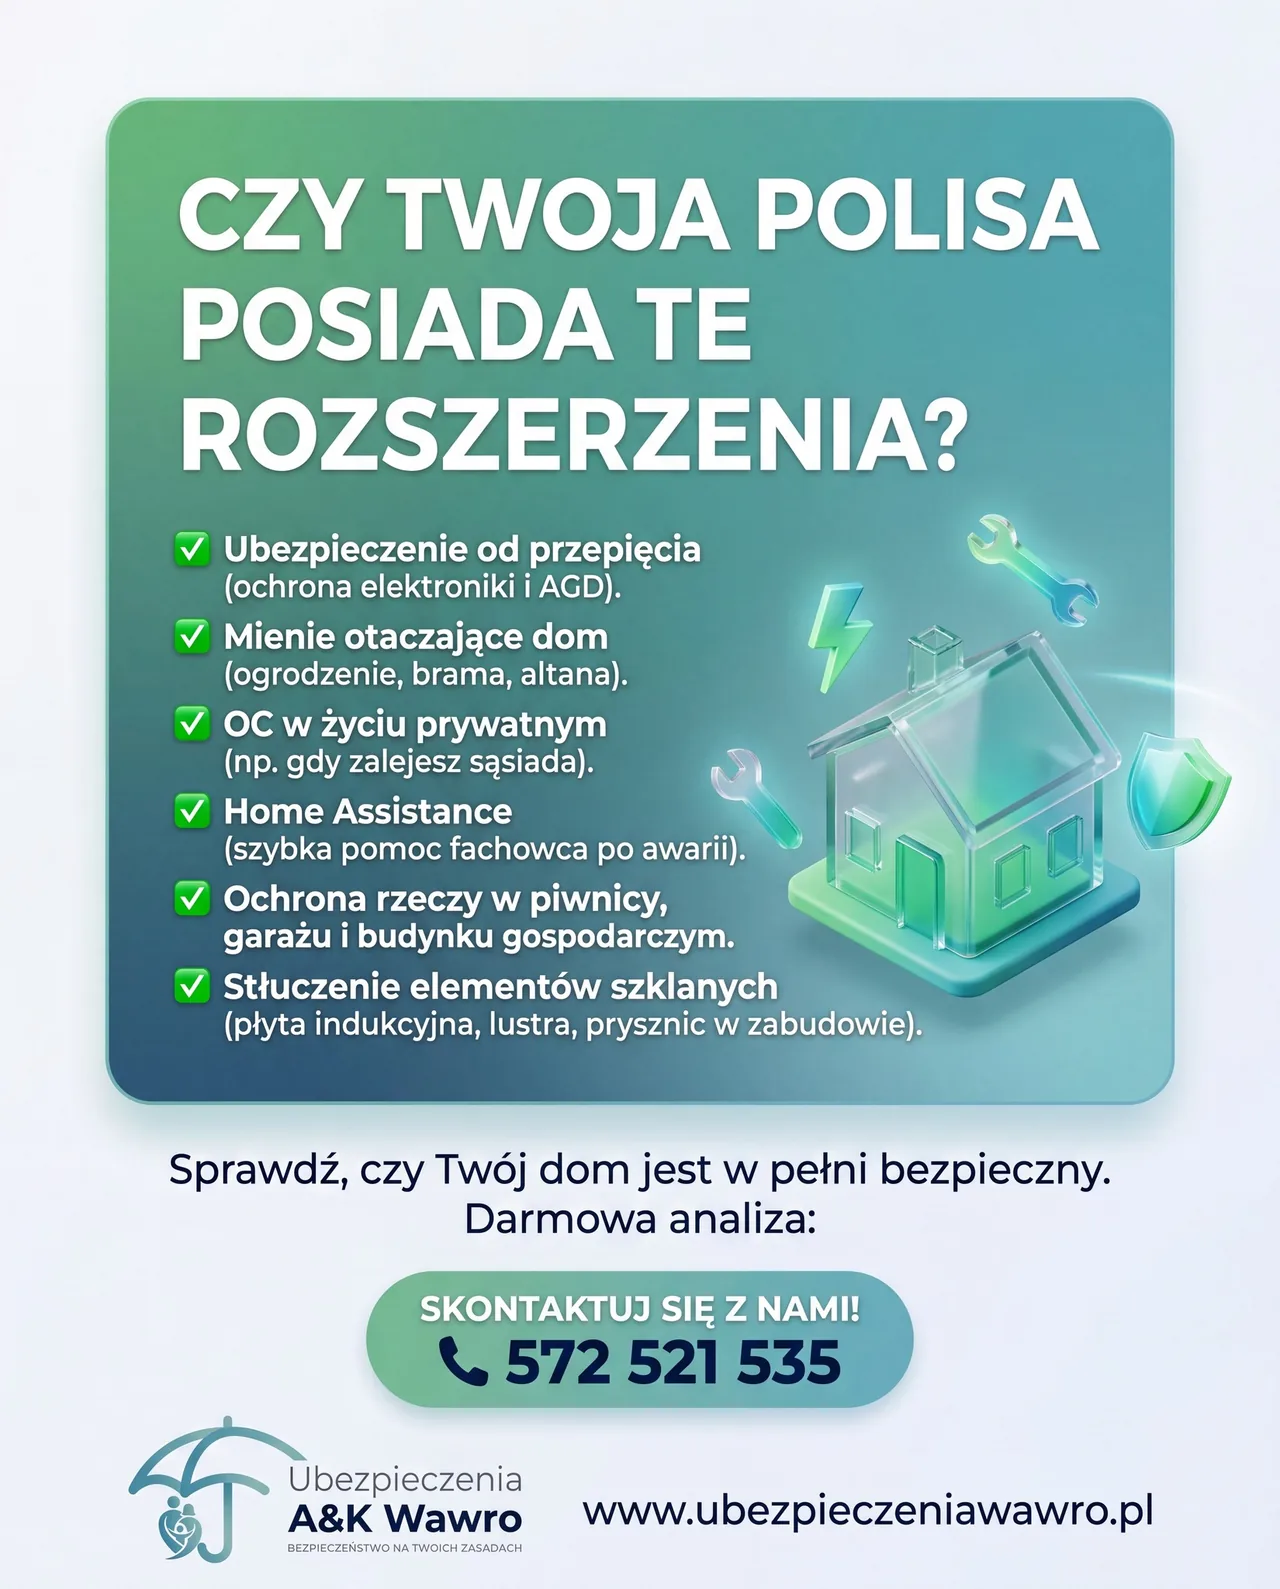
Oto 6 kluczowych elementów w OWU, o które warto świadomie rozszerzyć polisę mieszkaniową:
1. Ubezpieczenie od przepięcia – ochrona domowej elektroniki
Przepięcie to gwałtowny skok napięcia w sieci elektrycznej, wywołany np. uderzeniem pioruna w okolicy lub nagłą awarią transformatora. Jeżeli w Twojej polisie brakuje tego rozszerzenia, ubezpieczyciel zwykle nie pokryje kosztów naprawy lub zakupu nowego telewizora, komputera, pompy ciepła czy płyty indukcyjnej. Warto sprawdzić w OWU, czy towarzystwo nie wymaga stosowania specjalistycznych filtrów lub atestowanych listew antyprzepięciowych.
2. Mienie otaczające dom – wyjdź poza obrys budynku
Twój dom to nie tylko cztery ściany. To także starannie zagospodarowana działka. Podstawowa polisa rzadko chroni to, co znajduje się na zewnątrz. Rozszerzenie o mienie otaczające pozwala ubezpieczyć murowane lub modułowe ogrodzenie, bramę wjazdową z automatyką, altanę ogrodową, wiatę na samochód, kostkę brukową, a także roślinność ogrodową, która ucierpi np. w wyniku silnego gradobicia, nawałnicy czy wandalizmu.
3. OC w życiu prywatnym – najważniejsza tarcza finansowa
Odpowiedzialność Cywilna (OC) w życiu prywatnym to absolutny fundament spokojnej głowy każdego właściciela lub najemcy nieruchomości. Chroni nas przed finansowymi skutkami szkód, które my, nasi domownicy lub zwierzęta domowe wyrządzimy osobom trzecim. Klasycznym przykładem jest pęknięty wężyk w zmywarce i zalanie świeżo wyremontowanego mieszkania sąsiada z dołu. OC w życiu prywatnym zadziała również wtedy, gdy Twoje dziecko wjedzie hulajnogą w zaparkowany samochód.
4. Home Assistance – pomoc fachowca w zasięgu ręki 24/7
Co zrobić, gdy w niedzielny wieczór pęknie rura w ścianie, zatrzasną się drzwi wejściowe, albo zepsuje się piec gazowy w środku zimy? Szukanie hydraulika lub ślusarza na własną rękę „na już” bywa niezwykle trudne i kosztowne. Rozszerzenie Home Assistance zapewnia organizację i pokrycie kosztów wizyty specjalisty (robocizna + dojazd) 24 godziny na dobę, 7 dni w tygodniu. Warto jednak porównać limity kosztów w poszczególnych OWU (kwota na pojedynczą interwencję oraz roczny limit zdarzeń).
5. Przedmioty w piwnicy, garażu lub budynku gospodarczym
Przechowujesz w piwnicy rower, komplet opon zimowych, wózek dziecięcy albo w garażu drogie elektronarzędzia? Warto wiedzieć, że ubezpieczyciele traktują te pomieszczenia jako lokale gospodarcze i często wprowadzają dla nich odrębne, niższe limity odpowiedzialności na wypadek kradzieży z włamaniem. Co niezwykle ważne – każde OWU precyzuje, jak takie pomieszczenie musi być zabezpieczone (np. kłódka o określonej średnicy pałąka, zamek wielozastawkowy z atestem). Brak spełnienia tych wymogów może skutkować odmową wypłaty odszkodowania.
6. Stłuczenie elementów szklanych – nowoczesny standard
Tradycyjne polisy kojarzyły stłuczenie szkła wyłącznie z szybami w oknach. Dzisiaj wyposażenie naszych mieszkań wygląda zupełnie inaczej. Nowoczesne rozszerzenia all risks pozwalają chronić przed przypadkowym rozbiciem płyty indukcyjne i ceramiczne w kuchni, duże lustra wklejane w ściany, szklane fronty mebli, a także szklane kabiny prysznicowe, panele szklane nad blatem czy ceramiczne sanitariaty.
Wskazówka A&K Wawro – Uwaga na niedoubezpieczenie! W ostatnich latach koszty materiałów budowlanych i robocizny wyraźnie wzrosły. Jeśli dom jest ubezpieczony na kwotę sprzed 3–4 lat, w razie pożaru wypłacone odszkodowanie może nie wystarczyć na odbudowę nieruchomości. Pomożemy Ci zaktualizować sumę ubezpieczenia murów i stałych elementów.
Dlaczego warto z nami skonsultować wybór polisy mieszkaniowej?
Samodzielne porównywanie ofert kilkunastu towarzystw ubezpieczeniowych, czytanie definicji i szukanie wyłączeń odpowiedzialności to praca na wiele godzin. W Ubezpieczenia A&K Wawro robimy to codziennie. Dla naszych klientów przeprowadzamy całkowicie darmowy audyt obecnego ubezpieczenia, przygotowujemy oficjalną cesję praw z polisy mieszkaniowej na rzecz banku pod kredyt hipoteczny i dobieramy optymalną składkę z uwzględnieniem rabatów agencyjnych. Przy kredycie doradzimy też w wyborze ubezpieczenia na życie.