W skrócie: OC najemcy chroni Twój portfel, gdy jako najemca niechcący wyrządzisz szkodę – właścicielowi mieszkania albo sąsiadom. Odszkodowanie wypłaca wtedy towarzystwo ubezpieczeniowe, do wysokości sumy gwarancyjnej zapisanej w polisie. Zakres zależy od polisy, dlatego przed zakupem sprawdź, jakie szkody obejmuje, czego nie pokrywa i czy najem jest wpisany do polisy.
Poradnik opracowaliśmy na podstawie ogólnych warunków ubezpieczenia (OWU) polis mieszkaniowych kilku towarzystw. Szczegóły zmieniają się z kolejnymi edycjami OWU – zakres konkretnej polisy sprawdzimy dla Ciebie przy wycenie.
Podpisujesz umowę najmu we Wrocławiu albo w Siechnicach, a właściciel prosi o polisę OC najemcy? To dobre rozwiązanie nie tylko dla właściciela mieszkania, ale także dla Ciebie. W mieszkaniu wystarczy chwila nieuwagi – pęknięty wężyk pralki, zapomniany garnek na kuchence – i powstaje szkoda, za którą ktoś musi zapłacić.
W tym poradniku wyjaśniamy prostymi słowami, czym jest OC najemcy, co daje i na co zwrócić uwagę, zanim kupisz polisę.
Czym jest OC najemcy?
OC najemcy to ubezpieczenie odpowiedzialności cywilnej osoby, która wynajmuje mieszkanie. Jeśli niechcący wyrządzisz szkodę innej osobie – np. właścicielowi mieszkania albo sąsiadowi – nie musisz pokrywać jej z własnych oszczędności. Odszkodowanie wypłaci towarzystwo ubezpieczeniowe, do wysokości sumy gwarancyjnej i na warunkach opisanych w OWU.
W polisach mieszkaniowych OC najemcy jest częścią ubezpieczenia OC w życiu prywatnym – w niektórych w standardzie, a w innych jako dodatkowe rozszerzenie. O tym, jakie jeszcze dodatki warto mieć w polisie mieszkaniowej, przeczytasz w artykule o pułapkach w OWU ubezpieczenia mieszkania.
Uwaga na nazwę: „OC najemcy” bywa też rozszerzeniem polisy, którą kupuje właściciel mieszkania. Taka polisa obejmuje szkody, które lokator wyrządzi innym osobom, np. sąsiadom – ale jej zakres wybiera właściciel, nie Ty. Gdy właściciel wymaga od Ciebie OC najemcy, dopytaj, czy chodzi o Twoją własną polisę.
Nawet jeśli właściciel nie wymaga OC najemcy przy podpisaniu umowy, warto kupić własną polisę. Chroni ona przede wszystkim Ciebie przed nieprzewidzianymi kosztami, gdy dojdzie do szkody.
Co daje OC najemcy? Najważniejsze zalety
Dobrze dobrana polisa działa w tle. Dzięki niej chwila nieuwagi czy awaria w mieszkaniu nie musi oznaczać dużego wydatku z domowego budżetu.
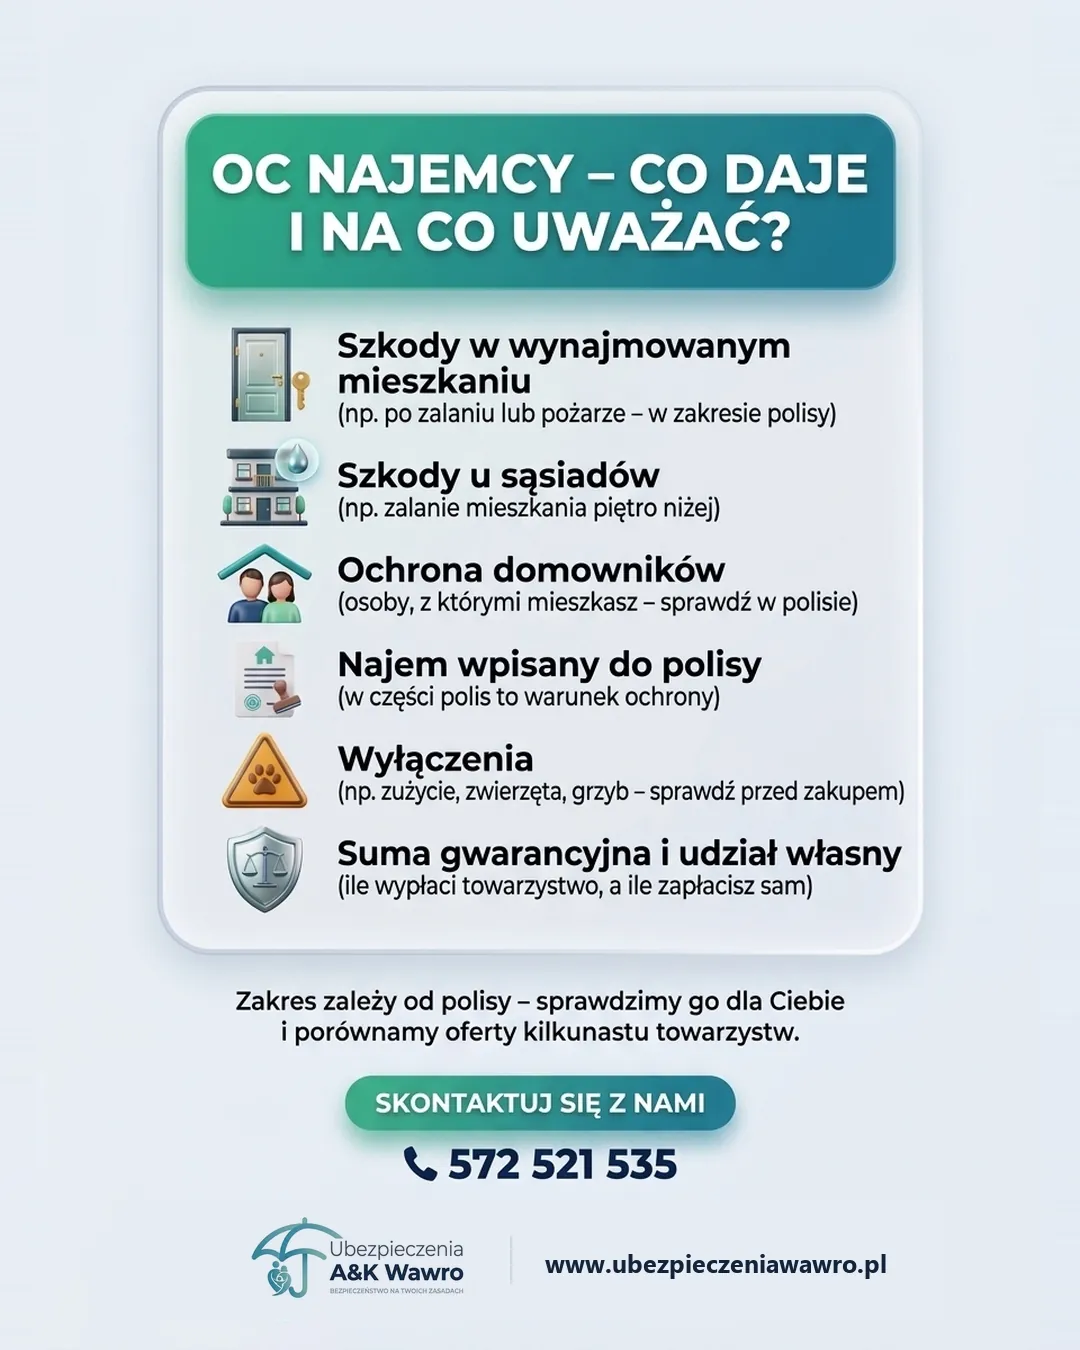
1. Pokrycie szkód w wynajmowanym mieszkaniu
Zalanie łazienki czy pożar w kuchni mogą zniszczyć ściany, podłogi i wyposażenie należące do właściciela. OC najemcy pokrywa koszty naprawy takich szkód w granicach określonych w polisie.
2. Pokrycie szkód u sąsiadów
Wyciek wody z pralki lub zmywarki może szybko doprowadzić do zalania mieszkania poniżej. W takiej sytuacji rachunek za remont u sąsiada reguluje Twoje OC – ubezpieczyciel wypłaca odszkodowanie, a Twoje oszczędności pozostają nienaruszone.
3. Ochrona także dla domowników
W wielu polisach OC chroni nie tylko Ciebie, ale też osoby, z którymi prowadzisz wspólne gospodarstwo domowe, np. partnera – czasem w standardzie, czasem za dopłatą. Jeśli dzielisz mieszkanie ze współlokatorem, z którym nie prowadzisz wspólnego gospodarstwa, sprawdź zapisy polisy – taka osoba najczęściej potrzebuje własnego ubezpieczenia.
4. Pomoc, gdy ktoś zażąda odszkodowania
Jeżeli poszkodowany wystąpi do Ciebie z roszczeniem, towarzystwo wypłaci mu odszkodowanie, a w granicach sumy gwarancyjnej może pokryć też np. koszty rzeczoznawcy czy obrony w sądzie – zwykle wtedy, gdy wcześniej się na nie zgodzi. Nie zostajesz z problemem sam.
5. Możliwość ubezpieczenia własnych rzeczy
Wybierając polisę, nie musisz ograniczać się do samego OC. W części polis w ramach jednej umowy ubezpieczysz także swoje ruchomości domowe. Wtedy, w zakresie polisy, dostaniesz odszkodowanie również za zniszczony lub skradziony sprzęt i osobisty dobytek – np. po zalaniu czy kradzieży z włamaniem.
Na co zwrócić uwagę przed zakupem OC najemcy?
Wynajem mieszkania to nie tylko swoboda, ale też odpowiedzialność finansowa za cudzy lokal. Żeby polisa zadziałała wtedy, gdy będzie potrzebna, przed zakupem sprawdź pięć rzeczy.
1. Upewnij się, że kupujesz OC z odpowiednim rozszerzeniem
Podstawowe OC w życiu prywatnym chroni przede wszystkim przed szkodami wyrządzonymi sąsiadom lub innym osobom trzecim. Szkody w samym wynajmowanym mieszkaniu w części polis są wyłączone albo objęte ochroną dopiero po dokupieniu rozszerzenia. Dlatego przed zakupem upewnij się, że Twoja polisa obejmuje OC najemcy. Jeśli nie chcesz sprawdzać tego sam, porównamy dla Ciebie polisy mieszkaniowe z OC najemcy.
2. Sprawdź zakres ochrony
Zakres OC najemcy różni się w zależności od ubezpieczyciela. Niektóre polisy ograniczają ochronę do wybranych zdarzeń, np. pożaru, wybuchu czy zalania. Inne mają szerszy zakres i obejmują także inne przypadkowe uszkodzenia mieszkania i jego wyposażenia.
3. Dopilnuj formalności: adres na polisie i umowa najmu
W części polis ochrona działa tylko wtedy, gdy przy zakupie zaznaczysz, że mieszkanie wynajmujesz, a najem zostanie potwierdzony w polisie. Wymogi formalne różnią się między towarzystwami: niektóre wymagają pisemnej umowy najmu, inne przyjmują też inne dokumenty potwierdzające najem. Dlatego podaj w polisie adres wynajmowanego mieszkania i zachowaj umowę najmu na piśmie.
4. Zapoznaj się z wyłączeniami odpowiedzialności
OC najemcy, jak każde ubezpieczenie, nie daje nieograniczonej ochrony. Oto najważniejsze wyłączenia, które możesz spotkać w OWU:
- zwykłe zużycie mieszkania – drobne rysy i przetarcia powstałe przez lata normalnego użytkowania,
- umyślne zniszczenie mienia – np. celowe uszkodzenie ścian czy drzwi,
- długotrwałe działanie wilgoci i grzyb – np. po wycieku, który długo ignorowano,
- szkody w rzeczach domowników, czyli osób, z którymi prowadzisz wspólne gospodarstwo domowe – OC chroni przed roszczeniami osób trzecich.
5. Suma gwarancyjna i udział własny
Suma gwarancyjna to maksymalna kwota odszkodowania, jaką ubezpieczyciel wypłaci za szkody z Twojej polisy. Pamiętaj, że w części ofert ochrona najemcy może mieć osobny, niższy limit. Z kolei udział własny (w niektórych OWU nazywany franszyzą redukcyjną) to część szkody, którą pokrywasz z własnej kieszeni. Sumę gwarancyjną warto dobrać tak, żeby w razie poważnego zdarzenia, np. pożaru czy zalania sąsiadów, wystarczyła na pokrycie roszczeń.
Wskazówka A&K Wawro: przy odbiorze kluczy spisz z właścicielem protokół i zrób zdjęcia mieszkania. W razie szkody łatwiej będzie odróżnić zwykłe zużycie od nowej szkody – a to ważne, bo część polis zużycia nie pokrywa.
A co, jeśli wynajmujesz swoje mieszkanie?
Jeśli jesteś właścicielem nieruchomości przeznaczonej na wynajem (np. mieszkania na wrocławskich Krzykach czy w Radwanicach), koniecznie poinformuj o tym ubezpieczyciela podczas zawierania umowy. W części polis brak tej informacji oznacza brak ochrony za szkody wyrządzone przez lokatora.
Mieszkasz w gminie Siechnice i wynajmujesz dawne mieszkanie we Wrocławiu? Zajrzyj też na stronę ubezpieczenia w Siechnicach – piszemy tam, które polisy warto przejrzeć przy przeprowadzce.
Dlaczego warto sprawdzić OC najemcy z nami
Ubezpieczenia A&K Wawro to rodzinna multiagencja z Wrocławia, którą prowadzą doradcy ubezpieczeniowi Karolina i Arkadiusz Wawro. Warunki OC najemcy różnią się między towarzystwami i często zmieniają się z kolejnymi edycjami OWU – dlatego zakres konkretnej polisy sprawdzamy indywidualnie. Bezpłatnie porównujemy oferty kilkunastu towarzystw, a polisę i wszystkie dokumenty dostajesz na e-mail. Więcej o ubezpieczeniach mieszkań przeczytasz na stronie ubezpieczenie mieszkania i domu we Wrocławiu.