Zrozumienie, do czego służą poszczególne ubezpieczenia, to pierwszy i najważniejszy krok do budowania realnego bezpieczeństwa na drodze. Wrocław, jako jedno z najbardziej zatłoczonych miast w Polsce, stawia przed kierowcami spore wyzwania: ciasne parkingi osiedlowe, wzmożony ruch w centrum, częste stłuczki.
Wielu kierowców przy zakupie polisy kieruje się wyłącznie ceną, nie zwracając uwagi na kluczowe zapisy w Ogólnych Warunkach Ubezpieczenia (OWU). W tym kompendium wyjaśniamy, czym różni się OC od AC, na co zwrócić uwagę przy wyborze wariantu likwidacji szkody oraz kiedy ubezpieczyciel może odmówić wypłaty odszkodowania.
Czym różni się ubezpieczenie OC od AC? Obowiązek vs. dobrowolność
Obowiązkowe ubezpieczenie OC posiadacza pojazdu
Ubezpieczenie Odpowiedzialności Cywilnej (OC) posiadaczy pojazdów mechanicznych jest całkowicie obowiązkowe dla każdego pojazdu zarejestrowanego w Polsce. Zasady jego funkcjonowania, zakres oraz sumy gwarancyjne są ściśle regulowane przez polską ustawę o ubezpieczeniach obowiązkowych.
- Cel ochrony: OC chroni Cię przed konsekwencjami finansowymi szkód w mieniu (np. uszkodzenie innego auta) lub na osobie (np. leczenie poszkodowanego pieszego), które jako kierowca wyrządzisz osobom trzecim w związku z ruchem pojazdu.
- Dla kogo odszkodowanie: Środki z polisy OC trafiają wyłącznie do osób poszkodowanych przez Ciebie, a nie do Ciebie jako sprawcy.
Dobrowolne ubezpieczenie Autocasco (AC)
Autocasco (AC) jest ubezpieczeniem całkowicie dobrowolnym. Chroni ono Twój własny pojazd.
- Cel ochrony: AC zabezpiecza Cię przed ryzykiem bezpośredniej straty finansowej, gdy Twój pojazd zostanie uszkodzony, zniszczony lub skradziony (w zależności od wariantu).
- Dla kogo odszkodowanie: Pieniądze wypłacane są bezpośrednio Tobie jako właścicielowi pojazdu lub przekazywane bezgotówkowo do warsztatu naprawczego.
Zakres ochrony Autocasco (AC) – od czego chroni Twoje auto?
W zależności od wybranego pakietu (najczęściej w formule All Risks lub ryzyk nazwanych), Autocasco chroni samochód przed skutkami:
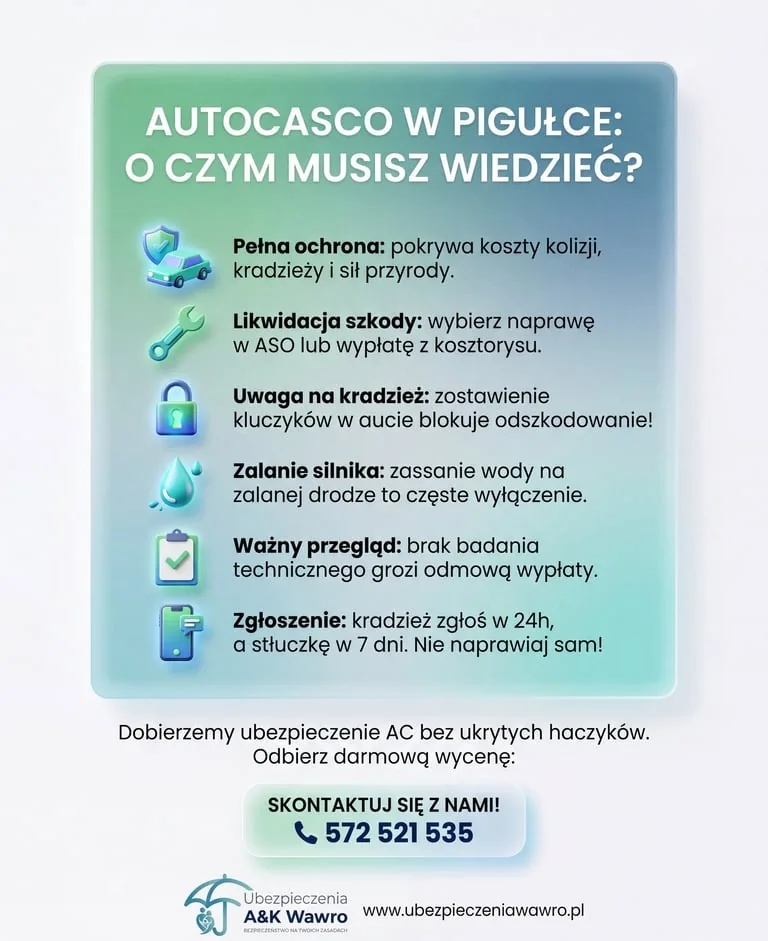
- Kolizji i zderzeń: Wypadki drogowe, uderzenia w inne pojazdy, zwierzęta leśne czy przeszkody stałe (słupki parkingowe, krawężniki, latarnie).
- Działania sił przyrody: Ryzyka żywiołowe, takie jak gradobicie, nawałnica, powódź, powalone konary drzew, uderzenie pioruna czy pożar.
- Wandalizmu: Celowe uszkodzenie pojazdu przez osoby trzecie.
- Kradzieży: Kradzież całego samochodu, a także jego wyposażenia.
Warianty likwidacji szkody częściowej: Kosztorys czy Serwis (ASO)?
Podczas zawierania umowy musisz wybrać sposób, w jaki ubezpieczyciel wyliczy koszty naprawy Twojego auta w przypadku szkody częściowej:
- Wariant Kosztorys (Wycena gotówkowa): Odszkodowanie wypłacane jest na Twoje konto na podstawie kosztorysu sporządzonego przez rzeczoznawcę. Ubezpieczyciele stosują tu zazwyczaj zamienniki części oraz obniżone stawki za roboczogodzinę.
- Wariant Serwis / ASO (Bezgotówkowy): Samochód naprawiany jest w profesjonalnym warsztacie partnerskim lub autoryzowanej stacji obsługi (ASO) na oryginalnych częściach zamiennych (OEM). Faktura rozliczana jest bezpośrednio między serwisem a ubezpieczycielem.
Wartość rynkowa a Stała Suma Ubezpieczenia (SSU)
Standardowo suma ubezpieczenia AC odpowiada wartości rynkowej samochodu w momencie wystąpienia szkody (co oznacza, że spada wraz z wiekiem auta z miesiąca na miesiąc). Wybór klauzuli Stała Suma Ubezpieczenia (SSU) sprawia, że przez pełne 12 miesięcy trwania polisy pojazd wyceniany jest tak samo jak w dniu zawarcia umowy – co ma ogromne znaczenie przy kradzieży lub szkodzie całkowitej. Z kolei klauzula braku redukcji sumy ubezpieczenia sprawia, że wypłata odszkodowania nie zmniejsza sumy dostępnej przy kolejnych szkodach.
Kiedy ubezpieczyciel może odmówić wypłaty odszkodowania?
Nawet najlepsze ubezpieczenie AC posiada swoje granice. Wyłączenia odpowiedzialności to sytuacje określone w OWU, w których ubezpieczyciel jest prawnie zwolniony z obowiązku wypłaty odszkodowania. Poniżej przedstawiamy kilka przykładów wyłączeń odpowiedzialności:
- Naturalne zużycie i korozja: Usterki eksploatacyjne, korozja, rdza oraz awarie mechaniczne niepodlegające polisie AC.
- Zassanie wody do silnika: Wjechanie w głęboką wodę podczas zalania wiaduktów czy ulic we Wrocławiu, co skutkuje zniszczeniem silnika, bywa wyłączone z ochrony w podstawowych wariantach.
- Kradzież z kluczykami pozostawionymi w pojeździe: Pozostawienie otwartego samochodu bez nadzoru z kluczykami w środku (tzw. rażące niedbalstwo).
- Kierowanie pod wpływem alkoholu lub bez uprawnień: Odszkodowanie z AC nie przysługuje, jeśli kierowca prowadził auto w stanie nietrzeźwości, w stanie po użyciu alkoholu, pod wpływem narkotyków lub nie posiadał wymaganych uprawnień do kierowania.
- Zły stan techniczny auta (np. brak ważnego badania): Jeśli zły stan techniczny auta miał bezpośredni wpływ na zaistnienie wypadku.
Masz szkodę? Sprawdź swoje obowiązki po kolizji lub kradzieży
- 1. Obowiązek zmniejszenia rozmiarów szkody: Zabezpiecz pojazd przed powiększeniem uszkodzeń oraz zapewnij bezpieczeństwo ruchu w miejscu wypadku.
- 2. Wezwanie Policji: Konieczne przy kradzieży, wandalizmie, gdy w zdarzeniu są osoby ranne, a także gdy uczestnicy nie zgadzają się co do przebiegu zdarzenia.
- 3. Zgłoszenie szkody w terminie: Zgłoś szkodę do ubezpieczyciela w terminie określonym w OWU (kradzież zazwyczaj w ciągu 24 godzin, inne szkody najszybciej, jak to możliwe – zwykle nie później niż w ciągu 7 dni).
- 4. Zakaz samodzielnych napraw: Nie naprawiaj pojazdu przed oględzinami rzeczoznawcy ubezpieczyciela.
Pomoc eksperta A&K Wawro: Nie wiesz, jaki wariant Autocasco będzie najbardziej opłacalny dla Twojego modelu auta? Sprawdzimy dla Ciebie oferty kilkunastu towarzystw (m.in. PZU, Warta, Ergo Hestia, Generali, Allianz, Uniqa) i dobierzemy polisę dopasowaną do jazdy po mieście.
Wybierz mądrze ubezpieczenie komunikacyjne we Wrocławiu
Ruch drogowy w dużych miastach niesie ze sobą spore ryzyko kolizji, zarysowań parkingowych, a nawet kradzieży. Kupując polisę, pamiętaj, że nie istnieje jedna idealna oferta dla każdego kierowcy. Dobra polisa powinna być elastyczna i skrojona na miarę Twoich realnych potrzeb. Współpraca z doświadczonym doradcą ubezpieczeniowym pozwala uniknąć przykrych niespodzianek przy likwidacji szkody, precyzyjnie dobrać sumę ubezpieczenia i dopasować warianty rozliczenia tak, by realnie chroniły Twój budżet. Ubezpieczasz kilka aut w firmie? Zobacz też ubezpieczenie floty firmowej.
Chcesz porównać konkretne oferty? Zobacz ubezpieczenie OC i AC we Wrocławiu.